
Dein Weg durch diese Geschichte
Dein Abenteuer einstellen
Freiwillig, am besten mit deinen Eltern aktivieren: Nur für den persönlichen Glückwunsch werden Spitzname und Lektion über Make an OpenAI gesendet. Ohne diese Auswahl hörst du das Lob ohne Namen.
Eine freundliche weibliche KI-Stimme von OpenAI. Sie spricht nur auf deinen Wunsch, ohne Mikrofon.
Kein Konto nötig. Deine Auswahl und dein Fortschritt bleiben auf diesem Gerät.
Kapitel 01
Die Geschichte
Weißt du noch? Warum ist eine große Versicherungssumme allein noch kein Beweis für vollständige Hilfe?
Der Schaden muss gedeckt sein. Außerdem können Ausschlüsse, Teillimits, Selbstbehalte und weitere Bedingungen greifen.
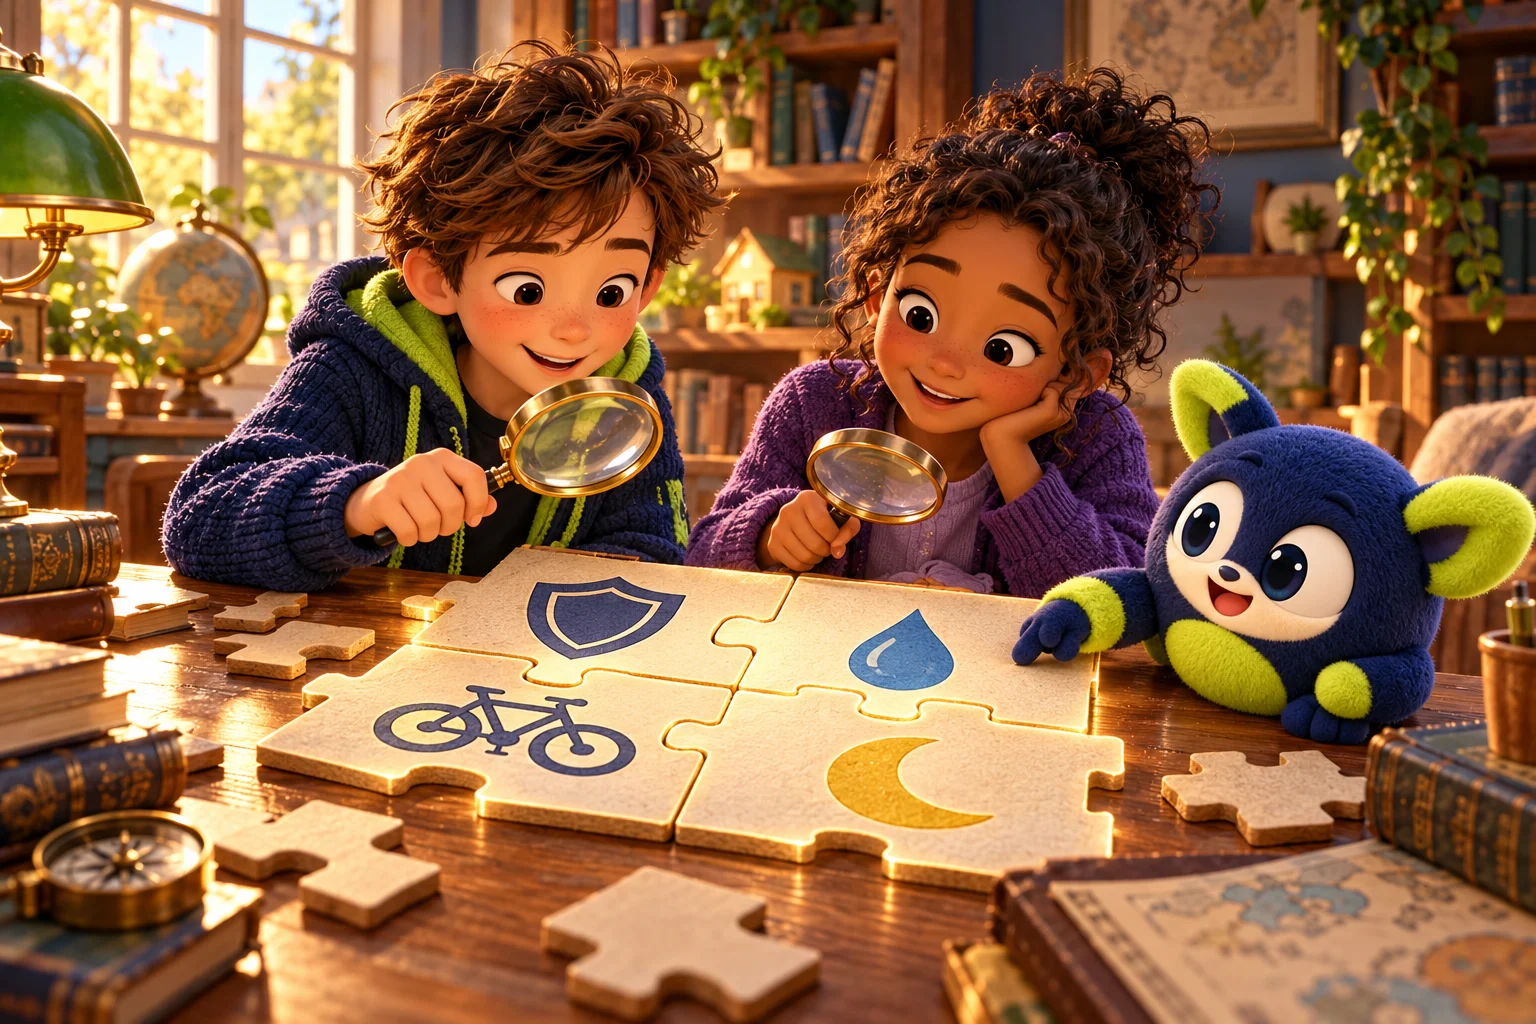
Für Morgenstadts Eröffnung fehlt nur noch eine kleine Fahrradstation. Noa stellt drei selbst gebaute Räder vor das Rathaus. Mila möchte sie gegen Diebstahl schützen und bastelt zwei Angebotskarten. Eine kostet im erfundenen Modell vier Münzen, die andere sechs. „Ganz leicht“, meint Sam. „Sechs ist bestimmt besser.“ Das Maskottchen schiebt ihm eine Lupe zu. „Eine Zahl erklärt noch nicht, was du bekommst.“
Lea legt unter jedes Preisschild eine zweite Karte. Darauf stehen versicherte Gefahr, Höchstbetrag, Selbstbehalt und Regeln. Bei Angebot A werden in ihrem vereinfachten Beispiel höchstens 300 Münzen ersetzt, bei Angebot B höchstens 700. „Jetzt gewinnt B“, ruft Sam. „Vielleicht“, sagt Lea. „Wie wertvoll sind denn die Fahrräder, und welche Bedingungen müssen erfüllt sein?“ Noa schaut plötzlich genauer auf seine kleinen Modelle.
Ein Fahrrad ist im Spiel 200 Münzen wert. Beide Angebote könnten dafür ausreichend hohe Grenzen haben. Ein anderes kostet 600 Münzen. Dort reicht die Grenze von A nicht für den ganzen Wert. „Und was ist der Selbstbehalt?“, fragt Mila. Lea legt 50 Münzen neben die Karte. „Den vereinbarten Teil trägt man beim Schaden selbst. Ein hoher Höchstbetrag allein bedeutet also noch nicht vollständige Erstattung.“
Dann wird es kniffliger. Auf einer dritten, erfundenen Vertragskarte steht eine besondere Zeitregel für Fahrraddiebstahl. Noa liest sie zweimal. „Heißt das, dass nachts jedes Fahrrad unversichert ist?“ „Nein“, sagt Lea. „Wir lesen gerade genau diesen Beispielvertrag. Es gibt unterschiedliche Regeln und auch Verträge ohne solche Einschränkungen.“ Das Maskottchen hält eine Sprechblase hoch: Nicht aus einer Karte eine Regel für alle machen.
Sam entdeckt ein Internetsymbol auf Angebot A und einen Schreibtisch auf B. „Online ist also schlechter?“ Lea verneint. „Der Vertriebsweg beweist keine bestimmte Leistung. Genauso garantiert ein höherer Preis keine gute Schadenbearbeitung.“ Beiträge müssen Risiken und Kosten finanzieren. Welche Leistungen tatsächlich zugesagt werden und wie verständlich Hilfe erreichbar ist, muss aber gesondert geprüft werden. Mila unterstreicht deshalb Bedingungen statt Werbesprüche.
Am Ende legen die Kinder zu jedem Fahrrad eine passende Bedarfskarte. Für kleine selbst tragbare Schäden kann eine Rücklage genügen. Große Risiken müssen zuerst bedacht werden. Die Fahrradstation erhält einen Platz am Zeitstrahl und eine Lupe zum Anfassen. „Ich wollte den teuersten Vertrag wählen“, sagt Sam. „Jetzt will ich zuerst den passenden verstehen.“ Lea nickt. Morgenstadt hat heute keine perfekte Police gefunden, sondern eine brauchbare Methode zum Vergleichen.
Kapitel 02
Deine Entdeckung
Beim Vertragsvergleich zählen versicherte Sachen und Gefahren, Ausschlüsse, Versicherungssumme, besondere Teillimits, Selbstbehalte und Pflichten. Ein Teillimit ist eine zusätzliche kleinere Grenze für bestimmte Schäden. Auch eine große allgemeine Summe hebt solche Grenzen nicht automatisch auf.
Ein niedriger Preis, ein Onlineabschluss oder die Bezeichnung Basis beweisen keine schlechte Leistung. Ein hoher Preis beweist ebenso wenig gute Qualität. Vergleiche den tatsächlichen Bedarf und die zugesagten Bedingungen. Zeitklauseln beim Fahrraddiebstahl sind ein mögliches Beispiel für genauer zu prüfende Regeln, keine Eigenschaft aller Verträge.
Für dich erklärt: 7 bis 10 Jahre
Zwei Schachteln sehen fast gleich aus. Die eine kostet mehr. Ist deshalb auch mehr darin? Das findest du erst heraus, wenn du hineinschaust. Bei Versicherungen ist das ähnlich. Ein Vertrag erklärt, bei welchen Schäden geholfen wird und welche Regeln gelten. Manchmal bezahlt die Familie einen Teil selbst. Dieser Teil heißt Selbstbehalt. Manchmal gibt es eine Grenze für die Hilfe. Deshalb ist das billigste Angebot nicht automatisch passend. Das teuerste aber auch nicht. Erwachsene schauen auf den Inhalt und überlegen, welche Folgen sie selbst bezahlen könnten. Du kannst heute Vertragsdetektiv sein: Suche auf einer Spielkarte die Hilfe, die Grenze und den eigenen Anteil. So entdeckst du mehr als nur eine große Preiszahl.
Für dich erklärt: 10 bis 15 Jahre
Ein Vertrag besteht aus mehr als seinem Preis. Zuerst prüfst du, was versichert ist und bei welcher Gefahr geholfen wird. Danach kommen Grenzen und Eigenanteile. Die Versicherungssumme ist eine allgemeine Grenze. Ein Teillimit kann für bestimmte Sachen oder Fälle niedriger sein. Der Selbstbehalt ist ein vereinbarter Anteil, den man selbst trägt. Außerdem können Regeln zur Aufbewahrung oder zu bestimmten Zeiten gelten. Ob ein Fahrraddiebstahl nachts versichert ist, hängt vom konkreten Vertrag ab; es gibt keine einheitliche Nachtregel für alle Angebote. Auch der Vertriebsweg beantwortet die Qualitätsfrage nicht. Ein Onlinevertrag kann passen, ein teurer Vertrag kann Lücken haben. Für Morgenstadt vergleichen wir deshalb dieselbe Gefahr und denselben Schaden mit mehreren Vertragskarten. Erst dadurch werden Unterschiede sichtbar und verständlich.
Für dich erklärt: 15 bis 18 Jahre
Ein sinnvoller Tarifvergleich verwendet denselben Bedarf und dieselben Beispielsfälle. Prüfe zunächst versicherte Personen, Sachen, Gefahren und Geltungsbereich. Danach untersuchst du Ausschlüsse, Versicherungssumme, Teillimits, Selbstbehalte und vertragliche Pflichten. Ein Werbeversprechen wie Rundumschutz ersetzt diese Angaben nicht. Auch ein höherer Preis oder persönlicher Vertrieb garantiert keine bessere Regulierung. Umgekehrt sind günstige Onlineangebote nicht automatisch mangelhaft. Versicherer müssen Leistungen, Verwaltung und weitere Kosten finanzieren; aus einer einzelnen Prämie lässt sich trotzdem keine sichere Servicequalität ableiten. Achte auf nachvollziehbare Erreichbarkeit und dokumentierte Zusagen. Bei einer Fahrradklausel lohnt sich der genaue Blick auf Zeit, Ort, Sicherung und Entschädigungsgrenze. Manche älteren oder bestimmten Verträge enthalten Zeitbeschränkungen, andere nicht. Gute Auswahl bedeutet deshalb, die wichtigsten Risiken passend zu schützen und kleinere tragbare Schäden gegebenenfalls selbst zu finanzieren, statt möglichst viele Zusatzbausteine zu sammeln.
Kapitel 03
Jetzt bist du dran
Dein Mitmach-Labor
Die Mitmachübung startet, sobald JavaScript bereit ist. Die Aufgabe darunter funktioniert auch auf Papier.
Zwei Angebote unterscheiden sich im Preis. Was hilft dir beim Vergleichen?
Jetzt erklärst du es
Auf einer Modellkarte stehen Schaden 100 Münzen und Selbstbehalt 20 Münzen. Male zehn Münzpäckchen zu je zehn Münzen. Welche zwei Päckchen trägt die Familie selbst?
Eine mögliche Lösung entdecken
Zwei Päckchen mit zusammen 20 Münzen bleiben bei der Familie. Wenn der Schaden vollständig gedeckt ist und keine andere Grenze greift, übernimmt der Modellvertrag die übrigen 80 Münzen.
Jetzt erklärst du es
Ein gedeckter Modellschaden beträgt 500 Münzen. Karte A zahlt nach ihrer ausdrücklich angegebenen Rechenregel höchstens 300 Münzen, ohne Selbstbehalt. Karte B ersetzt 500 minus 50 Selbstbehalt. Berechne Hilfe und Eigenanteil.
Eine mögliche Lösung entdecken
A hilft mit 300 Münzen, die Familie trägt 200. B hilft mit 450 Münzen, die Familie trägt 50. Das vergleicht diesen Schaden, aber noch nicht Beiträge oder andere Bedingungen.
Jetzt erklärst du es
Erstelle für zwei fiktive Angebote eine Vergleichstabelle mit sechs Zeilen. Wähle Kriterien, die über den Monatsbeitrag hinausgehen. Markiere anschließend, welche Angaben ohne die Bedingungen noch unklar sind.
Eine mögliche Lösung entdecken
Geeignete Zeilen sind versicherte Gefahren, Ausschlüsse, Versicherungssumme, Teillimits, Selbstbehalt und Pflichten oder Geltungsbereich. Unbekannte Angaben bleiben als offen markiert. Eine fehlende Information darf nicht als gute Leistung gewertet werden.
Kapitel 04
Dein Wissenscheck
Du hast diese Lektion geschafft!
Der passende Vertrag zeigt sich an seinen Leistungen und Regeln, nicht allein am Preis.
Erkläre deine Entdeckung jemandem zu Hause. Wenn du sie später noch einmal abrufst, bleibt sie leichter hängen.
Kapitel 05
Für Eltern
Gemeinsam mit Erwachsenen weiterdenken
Nutzen Sie diese Lektion als Anlass, zwei echte Verträge anhand gleicher Schadenbeispiele zu lesen. Die Modellkarten sind absichtlich vereinfacht und keine nachgebauten Angebote. Bei realen Tarifen können die Reihenfolge von Anrechnung, Entschädigungsgrenzen und Selbstbehalt sowie weitere Regeln abweichen. Markieren Sie versicherte Gefahren, Ausschlüsse, Teillimits, Selbstbehalte und Pflichten. Erklären Sie eine Nachtzeitklausel ausschließlich als mögliche vertragliche Einschränkung, nicht als allgemein gültige Regel. Preis und Vertriebsweg liefern keinen zuverlässigen Beweis für Leistungsqualität oder Zahlungsbereitschaft. Ein höherer Beitrag kann unterschiedliche Risiken, Leistungen oder Kosten widerspiegeln, garantiert aber keine schnellere Bearbeitung. Umgekehrt ist ein günstiger Onlinevertrag nicht allein deshalb unpassend. Achten Sie auf verständliche Erreichbarkeit, dokumentierte Zusagen und einen finanziell tragbaren Eigenanteil. Priorisieren Sie existenzielle Risiken, bevor Sie viele kleine Alltagsgegenstände absichern. Die Kinder sollen lernen, nachvollziehbare Fragen zu stellen, ohne ihre Familie für eine bestimmte Tarifwahl zu bewerten. Bei Unklarheiten hilft eine schriftliche Erläuterung anhand des konkreten Bedingungsstands. Notieren Sie auch offene Angaben.
Ihre kurze Checkliste
- Versicherte Gefahren und Ausschlüsse für denselben Beispielsfall markieren.
- Allgemeine Summe, Teillimits und Selbstbehalt getrennt vergleichen.
- Besondere Zeit-, Orts- und Sicherungsregeln ausdrücklich prüfen.
- Beitrag, Bedarf und erreichbaren Service vergleichen, ohne Preis oder Vertriebsweg als Qualitätsbeweis zu verwenden.
Ihr Kind muss die Familie nicht absichern oder Vertragsentscheidungen treffen. Lernen darf leicht bleiben. Verwenden Sie Papierwerte und keine Gesundheits- oder Vertragsdaten.
Quellen und weiterführendes Fachwissen
Redaktionell geprüft am 31.10.2026. Produktbeispiele zeigen Unterschiede in Bedingungen, keine Empfehlung für einen Anbieter. Maßgeblich ist der konkrete Vertrag.
Kapitel 06
Dein nächster Schritt
Als Nächstes: So kommt Hilfe an.
Wie findest du diese Geschichte?
Für Eltern: Fragen und Erfahrungen
Öffentlicher Austausch für Erwachsene. Bitte keine Angaben über Gesundheit, Verträge oder Kinder veröffentlichen.
GEMEINSAM BEGLEITEN
Fragen und Erfahrungen von Eltern
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.