
Dein Weg durch diese Geschichte
Dein Abenteuer einstellen
Freiwillig, am besten mit deinen Eltern aktivieren: Nur für den persönlichen Glückwunsch werden Spitzname und Lektion über Make an OpenAI gesendet. Ohne diese Auswahl hörst du das Lob ohne Namen.
Eine freundliche weibliche KI-Stimme von OpenAI. Sie spricht nur auf deinen Wunsch, ohne Mikrofon.
Kein Konto nötig. Deine Auswahl und dein Fortschritt bleiben auf diesem Gerät.
Kapitel 01
Die Geschichte
Weißt du noch? Was hat Morgenstadts Bäckerei über Versicherung gelernt?
Passender Schutz kann finanzielle Risiken planbarer machen. Ob der Betrieb erfolgreich ist und welche Folgen gedeckt sind, bleibt gesondert zu prüfen.
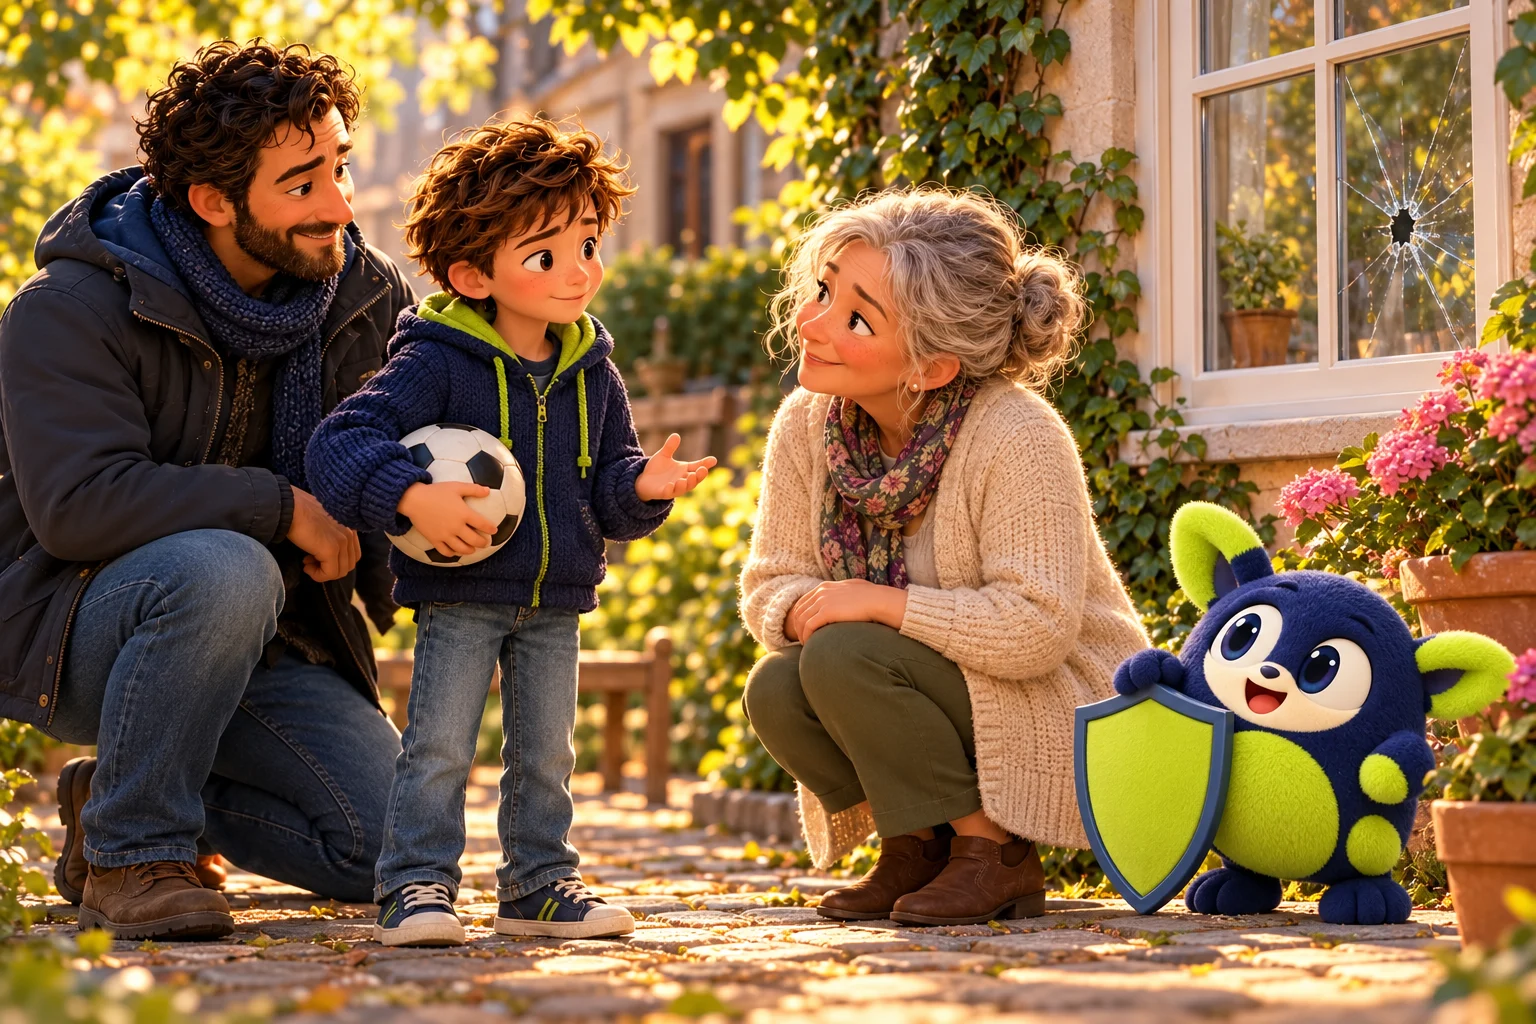
Vor Morgenstadts Bäckerei steht jetzt ein winziges Fußballtor. Sam probiert einen Schuss mit einer weichen Papierkugel. Treffer! Noa möchte es nachmachen. Doch die Kugel springt gegen die gemalte Fensterscheibe und löst sie aus ihrem Rahmen. Niemand ist verletzt. Trotzdem verzieht Noa das Gesicht. „Das wollte ich nicht.“ Mila hält das Fenster fest und ruft Lea zum Tisch.
„Danke, dass du Bescheid sagst“, sagt Lea. Zuerst schauen sie, ob alles sicher ist. Dann legt sie eine Spielkarte hin: Stellt euch vor, ein echtes Fenster wäre beim Fußballspielen beschädigt worden. „Wer müsste den Schaden bezahlen?“ Sam zeigt sofort auf Noa. Lea hebt die Hand. „Wir prüfen erst, was passiert ist. Wer etwas beschädigt, ist nicht in jeder Situation automatisch rechtlich verantwortlich.“
Noa atmet aus. Gemeinsam unterscheiden sie zwei Fragen. Erstens: Wie helfen wir jetzt und gehen ehrlich miteinander um? Zweitens: Besteht tatsächlich ein Anspruch auf Schadenersatz? Dafür gibt es gesetzliche Regeln. Auch Alter und Einsicht können bei Kindern wichtig sein. „Und Eltern bezahlen immer?“, fragt Mila. „Auch das stimmt nicht pauschal“, erklärt Lea. „Eine Aufsichtspflichtverletzung muss man gesondert betrachten.“
Das Maskottchen kommt mit einem kleinen Schild herbei: Prüfen, helfen, erklären. Lea ergänzt eine Familienhaftpflichtkarte. „Bei einem passenden Vertrag prüft der Versicherer, ob eine Forderung versichert und berechtigt ist. Dann übernimmt er sie im vereinbarten Umfang.“ Sam grinst. „Wie ein Team hinter mir?“ „Ein guter Vergleich. Aber kein Freibrief für absichtliches Kaputtmachen und kein Vertrag für jeden denkbaren Schaden.“
Nun findet Mila hinter dem Fenster eine zweite Karte: Jemand fordert zusätzlich Geld für eine alte Schramme am Ladentisch, die mit dem Ball nichts zu tun hatte. Noa schüttelt den Kopf. „Die habe ich nicht verursacht!“ Lea nickt. Die Haftpflicht hat noch eine wichtige Aufgabe: Sie kann unbegründete Forderungen abwehren. „Sie hilft also manchmal gerade dadurch, dass sie eine Forderung nicht bezahlt“, entdeckt Sam überrascht.
Die Kinder kleben das Modellfenster gemeinsam wieder fest. Noa darf natürlich weiter mitbauen. Für das Fußballtor suchen sie einen Platz mit mehr Abstand zur Bäckerei. Auf ihrer neuen Regelkarte steht: Erst Sicherheit, dann ehrlich erzählen, Erwachsene hinzuholen und die Verantwortung prüfen. Das Maskottchen setzt einen grünen Haken daneben. „Ein Fehler muss nicht das Ende einer Freundschaft sein“, sagt Mila. „Und gute Hilfe beginnt mit den richtigen Fragen.“
Kapitel 02
Deine Entdeckung
Haftung bedeutet, dass jemand rechtlich für bestimmte Folgen einstehen muss. Die gesetzliche Grundlage ist nicht die Versicherung. Eine private Haftpflichtversicherung kann im vereinbarten Umfang berechtigte Schadenersatzansprüche übernehmen. Dabei werden auch versicherte Personen, Ausschlüsse und Grenzen geprüft.
Genauso wichtig ist die Abwehr unbegründeter Forderungen. Das nennt man passiven Rechtsschutz. Kinder müssen solche Fragen nicht allein klären. Erwachsene helfen beim Melden und Prüfen. Ehrlichkeit und Mitgefühl sind dabei sinnvoll, auch wenn die juristische Verantwortung erst noch geklärt werden muss.
Für dich erklärt: 7 bis 10 Jahre
Ein Ball trifft ein Fenster. Zuerst wird geschaut, ob jemand verletzt ist und ob die Stelle sicher ist. Dann holst du einen Erwachsenen und erzählst ehrlich, was passiert ist. Du musst jetzt nicht allein ausrechnen, wer bezahlen muss. Dafür gibt es Regeln. Bei Kindern spielt zum Beispiel das Alter eine Rolle. Eine Familienhaftpflicht kann versicherte Schäden prüfen und berechtigte Forderungen bezahlen. Sie hilft manchmal auch, wenn jemand Geld verlangt, obwohl die Forderung nicht stimmt. Das ist wie Unterstützung beim fairen Klären. Trotzdem bleiben Vorsicht und Rücksicht wichtig. Absichtlich etwas kaputtzumachen ist keine gute Idee. Und ein Versehen bedeutet nicht, dass du plötzlich ein schlechter Freund oder eine schlechte Freundin bist.
Für dich erklärt: 10 bis 15 Jahre
Nach einem Missgeschick sind Hilfsbereitschaft und rechtliche Haftung zwei verschiedene Dinge. Du kannst dich entschuldigen und ehrlich berichten, ohne allein entscheiden zu müssen, wer rechtlich verantwortlich ist. Im deutschen Recht können Alter, Einsicht, Verschulden und der genaue Ablauf entscheidend sein. Auch Eltern haften nicht automatisch für alles, was ihre Kinder tun. Eine passende Privathaftpflichtversicherung prüft versicherte Ansprüche. Berechtigte Forderungen übernimmt sie im vereinbarten Umfang. Unbegründete Forderungen wehrt sie ab. Dieser Schutz wird passiver Rechtsschutz genannt. Das Wort passiv bedeutet hier nicht untätig. Es beschreibt die Abwehr einer Forderung gegen dich. Wichtig bleiben ausreichend hohe Grenzen und passende Familienregelungen. Ob auch Schäden durch rechtlich nicht verantwortliche Kinder mitversichert sind, müssen Erwachsene im konkreten Vertrag nachsehen.
Für dich erklärt: 15 bis 18 Jahre
Die private Haftpflichtversicherung schafft keine Haftung, sondern schützt innerhalb ihres Vertrags vor bestimmten Haftpflichtansprüchen. Bei einem Schaden sind deshalb zwei Prüfungen nötig: Besteht eine gesetzliche Ersatzpflicht und ist dieser Anspruch vom Vertrag erfasst? § 823 BGB beschreibt eine wichtige Grundlage der Schadenersatzpflicht. Für Minderjährige enthält § 828 besondere Regeln. Kinder unter sieben Jahren sind grundsätzlich nicht deliktisch verantwortlich; für bestimmte Verkehrsunfälle gelten zusätzliche Altersregeln. Auch erforderliche Einsicht und mögliche Aufsichtspflichten sind zu beachten. Ein Versicherer prüft einen versicherten Anspruch, übernimmt berechtigte Ansprüche bei bestehender Deckung und wehrt unbegründete Forderungen ab. Dieser passive Rechtsschutz ist etwas anderes als eine allgemeine Rechtsschutzversicherung. Ein freundliches Entschuldigen ersetzt keine Prüfung, aber auch kein Verhör. Halte den Ablauf sachlich fest, hole Unterstützung und vermeide vorschnelle Zahlungszusagen. Vertragsklauseln, Familienkonstellation und Deckungssumme gehören in den Check der Erwachsenen.
Kapitel 03
Jetzt bist du dran
Dein Mitmach-Labor
Die Mitmachübung startet, sobald JavaScript bereit ist. Die Aufgabe darunter funktioniert auch auf Papier.
Zum kaputten Fenster wird eine alte, unbeteiligte Tischschramme mit abgerechnet. Was sollte passieren?
Jetzt erklärst du es
Zeichne vier Kästchen: Sicherheit prüfen, Erwachsenen holen, ehrlich erzählen, gemeinsam klären. Male eine passende kleine Szene in jedes Kästchen. Kreise ein, was du selbst tun kannst.
Eine mögliche Lösung entdecken
Du kannst Abstand zu einer gefährlichen Stelle halten, einen Erwachsenen holen und ehrlich erzählen. Rechtliche Verantwortung und Versicherungsfragen klären Erwachsene. Es ist richtig, Hilfe zu holen, statt allein Geld zu versprechen.
Jetzt erklärst du es
Fallkarte: Ein Ball beschädigt die Scheibe. Zusätzlich fordert der Besitzer Geld für einen alten Kratzer am Tisch. Schreibe zwei Fragen auf, die vor einer Zahlung geklärt werden müssen. Notiere, wen du hinzuholst.
Eine mögliche Lösung entdecken
Zu klären ist, wer für den Scheibenschaden rechtlich verantwortlich ist und ob der alte Tischkratzer überhaupt durch das Ereignis entstanden ist. Ein Erwachsener hilft beim Melden und lässt versicherte Ansprüche durch den Haftpflichtversicherer prüfen.
Jetzt erklärst du es
Eine fiktive, vollständig gedeckte Forderung beträgt 800 Münzen. Der Modellvertrag hat 100 Münzen Selbstbehalt und eine ausreichende Höchstsumme. Berechne Eigenanteil und Versicherungsleistung. Erkläre, weshalb diese Rechnung erst nach der Haftungs- und Deckungsprüfung sinnvoll ist.
Eine mögliche Lösung entdecken
Bei den ausdrücklich gesetzten Modellbedingungen trägt die Familie 100 Münzen, der Versicherer 700. Die Rechnung setzt eine berechtigte, versicherte Forderung voraus. Ist sie unbegründet, geht es stattdessen um Abwehr; fehlt Deckung, folgt daraus keine automatische Leistung.
Kapitel 04
Dein Wissenscheck
Du hast diese Lektion geschafft!
Eine Haftpflicht hilft auch, wenn eine Forderung gegen dich unbegründet ist.
Erkläre deine Entdeckung jemandem zu Hause. Wenn du sie später noch einmal abrufst, bleibt sie leichter hängen.
Kapitel 05
Für Eltern
Gemeinsam mit Erwachsenen weiterdenken
Die Geschichte trennt Haftung und Deckung. § 823 BGB ist eine wichtige Anspruchsgrundlage; §§ 827 und 828 enthalten Regeln zur Verantwortlichkeit. Unter siebenjährige Kinder sind grundsätzlich deliktsunfähig. Für sieben- bis neunjährige Kinder bestehen Besonderheiten bei bestimmten Verkehrsunfällen. Bei älteren Minderjährigen kann die erforderliche Einsicht entscheidend sein. Eltern haften nach § 832 nicht automatisch, sondern im Zusammenhang mit ihrer Aufsichtspflicht und den gesetzlichen Entlastungsmöglichkeiten. Eine Familienhaftpflicht sollte hinsichtlich mitversicherter Personen, Ausbildungssituationen, Deckungssumme und Schäden deliktsunfähiger Kinder geprüft werden. § 100 VVG umfasst Freistellung von versicherten Ansprüchen und Abwehr unbegründeter Forderungen. Ein Anerkenntnis führt nicht schon aufgrund einer pauschalen Vertragsklausel automatisch zur Leistungsfreiheit; § 105 VVG ist zu beachten. Praktisch empfiehlt sich trotzdem, den Ablauf zeitnah wahrheitsgemäß zu dokumentieren und die Regulierung abzustimmen. Vermeiden Sie gegenüber dem Kind Schuldgefühle oder rechtliche Drohungen. Die konkrete Verantwortung lässt sich aus einer kurzen Spielszene nicht abschließend beurteilen. Ein Fehler darf ehrlich besprochen werden, ohne das Kind darauf festzulegen.
Ihre kurze Checkliste
- Im Familienvertrag prüfen, welche Kinder und Ausbildungsphasen tatsächlich mitversichert sind.
- Deckungssumme und Regelung zu deliktsunfähigen Personen nachlesen.
- Für den Schadenfall Kontaktdaten und einen einfachen Ablauf zum Dokumentieren bereithalten.
- Bei einer echten Forderung Haftung, Deckung und mögliche Zusatzpositionen getrennt prüfen lassen.
Ihr Kind muss die Familie nicht absichern oder Vertragsentscheidungen treffen. Lernen darf leicht bleiben. Verwenden Sie Papierwerte und keine Gesundheits- oder Vertragsdaten.
Quellen und weiterführendes Fachwissen
- BGB: Schadenersatz und Verantwortlichkeit, §§ 823 bis 832
- VVG § 100: Leistung der Haftpflichtversicherung
- VVG § 105: Anerkenntnis des Versicherungsnehmers
- Verbraucherzentrale: Private Haftpflichtversicherung
Redaktionell geprüft am 31.10.2026. Produktbeispiele zeigen Unterschiede in Bedingungen, keine Empfehlung für einen Anbieter. Maßgeblich ist der konkrete Vertrag.
Kapitel 06
Dein nächster Schritt
Als Nächstes: Erst das Große, dann das Kleine.
Wie findest du diese Geschichte?
Für Eltern: Fragen und Erfahrungen
Öffentlicher Austausch für Erwachsene. Bitte keine Angaben über Gesundheit, Verträge oder Kinder veröffentlichen.
GEMEINSAM BEGLEITEN
Fragen und Erfahrungen von Eltern
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.