
Dein Weg durch diese Geschichte
Dein Abenteuer einstellen
Freiwillig, am besten mit deinen Eltern aktivieren: Nur für den persönlichen Glückwunsch werden Spitzname und Lektion über Make an OpenAI gesendet. Ohne diese Auswahl hörst du das Lob ohne Namen.
Eine freundliche weibliche KI-Stimme von OpenAI. Sie spricht nur auf deinen Wunsch, ohne Mikrofon.
Kein Konto nötig. Deine Auswahl und dein Fortschritt bleiben auf diesem Gerät.
Kapitel 01
Die Geschichte
Weißt du noch? Muss Kindergeld vollständig angespart werden?
Nein. Es unterstützt die Versorgung von Kindern und gehört in die Betrachtung des gesamten Familienbudgets.
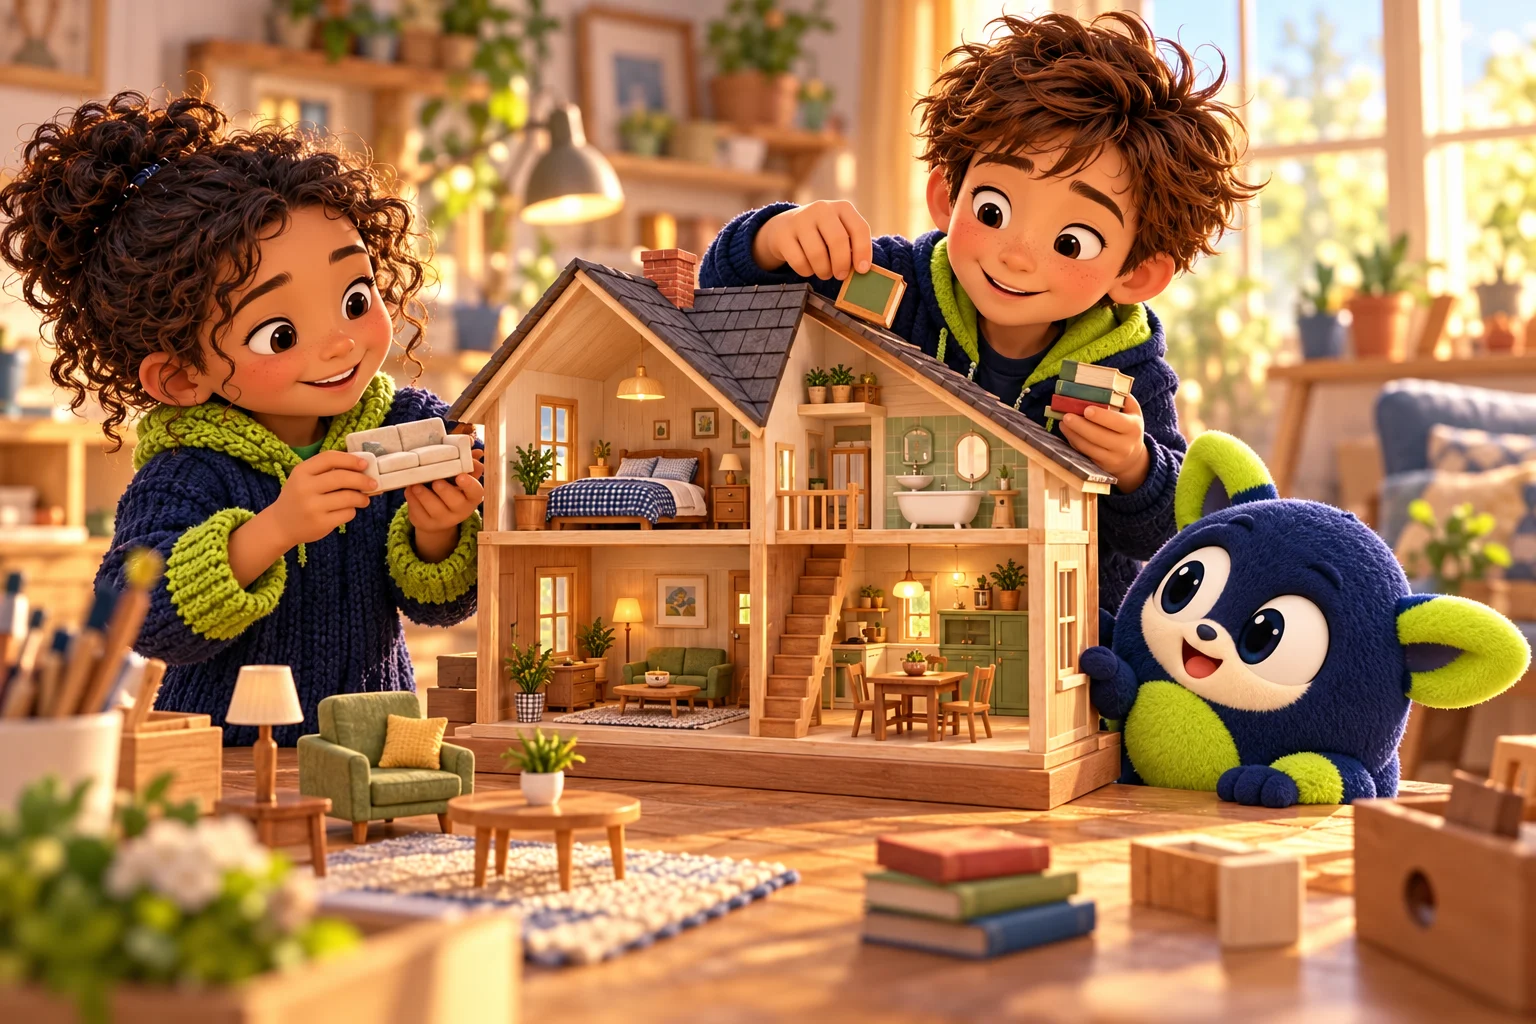
Heute nehmen die Kinder die Dächer ihrer Modellhäuser ab. Darunter kommen Sofas aus Knete, Bücherregale und ein winziger Basketball zum Vorschein. Mila hat sogar ein glitzerndes Kleid aus Papier gebastelt. „Wenn unsere Modellfamilie umzieht, was nimmt sie mit?“ fragt Lea. Noa packt Kleidung, Tisch und Spiele ein. Sam zeigt auf die Wand. „Die bleibt besser hier.“
Auf dem Tisch entstehen zwei Gruppen: Dinge des Haushalts und das Gebäude mit seinen festen Bestandteilen. Lea schreibt Hausrat und Wohngebäude darüber. „Das ist eine erste Orientierung. Sie sagt uns aber noch nicht alles über den Versicherungsschutz.“ Das Maskottchen schleppt eine viel zu große Lupe heran. Darunter erscheinen zwei Fragen: Was ist beschädigt? Und wodurch ist es beschädigt worden?
Die erste Ereigniskarte zeigt einen Brand im Modellhaus. Niemand ist darin, es ist nur eine Übung. Auf dem Bild sind sowohl die Wand als auch ein Sofa beschädigt. Mila legt das Sofa zur Hausratfrage und die Wand zur Gebäudefrage. „Derselbe Auslöser, verschiedene Sachen“, stellt sie fest. Ob die jeweiligen Verträge leisten und wie viel, müssen die vereinbarten Regeln klären.
Die nächste Karte überrascht Sam. Bei einem erfundenen Einbruchsversuch wurde das Fenster beschädigt, aber nichts gestohlen. „Fenster ist Gebäude, also kann Hausrat nie helfen“, behauptet er. Lea schiebt ihm eine Musterkarte hin. Sie enthält Reparaturkosten für bestimmte Gebäudeschäden nach Einbruch. Sam staunt. „Eine Hausratversicherung kann dafür also einen Kostenbaustein enthalten?“ Genau. Auch Wohngebäudeverträge können passende Erweiterungen haben. Die einfache Sortierregel hat Grenzen.
Noa entdeckt eine Wasserkarte. „Wasser ist dann bestimmt immer versichert.“ Wieder lohnt sich die Lupe. Leitungswasser aus einem versicherten Rohr und eine Überschwemmung von außen können unterschiedliche Gefahren und Vereinbarungen betreffen. Die Kinder malen deshalb kleine Ursachenschilder zu ihren Karten. Nicht jedes nasse Sofa erzählt dieselbe Versicherungsgeschichte. Lea lobt, dass sie genauer hinsehen, statt nur ein Produktwort zu erraten.
Zum Abschluss bauen sie die Zimmer wieder zusammen. Sam ergänzt unter den beiden Gruppen einen dritten Platz: Bedingungen prüfen. Dort liegen Einbruchskosten und besondere Naturgefahren. Mila klebt einen winzigen Ordner ins Elternzimmer. „Darin stehen unsere Antworten.“ Das Maskottchen schaut zufrieden aus dem Fenster. Morgenstadt hat heute gelernt, dass gute Orientierung und genaues Nachlesen zusammengehören. Als Nächstes rollt ein Modellauto auf die Straße vor den Häusern.
Kapitel 02
Deine Entdeckung
Hausrat umfasst grundsätzlich die Sachen, die einem Haushalt zum privaten Gebrauch dienen. Eine Wohngebäudeversicherung betrifft das versicherte Gebäude und zugehörige Bestandteile. Welche Schäden gedeckt sind, hängt zusätzlich von den vereinbarten Gefahren und weiteren Bedingungen ab. Die Sache allein beantwortet die Versicherungsfrage nicht.
Auch Kostenbausteine sind wichtig. Hausratbedingungen können beispielsweise bestimmte Gebäudereparaturen nach einem Einbruch oder Einbruchsversuch vorsehen. Gebäudeversicherungen können eigene Erweiterungen enthalten. Deshalb sind absolute Aussagen wie Einbruch gehört niemals zum Gebäudevertrag oder Fenster können niemals eine Hausratfrage sein zu grob.
Für dich erklärt: 7 bis 10 Jahre
In einem Zuhause gibt es viele verschiedene Dinge. Kleidung, Bücher und ein Sofa gehören meistens zum Hausrat. Das Haus selbst mit Wänden und Dach ist das Gebäude. Das hilft beim ersten Sortieren. Für den Versicherungsschutz braucht man aber noch eine Frage: Was ist passiert? Ein Feuer, ein Einbruch oder Wasser können unterschiedliche Regeln haben. Manchmal enthält eine Hausratversicherung sogar Hilfe für bestimmte Reparaturen am Gebäude nach einem Einbruch. Deshalb entscheidet nicht nur der Name eines Gegenstands. Erwachsene schauen in den Vertrag. Du musst keine langen Bedingungen auswendig lernen. Heute darfst du mit zwei Fragen Detektiv spielen: Was wurde beschädigt und wodurch? Wenn etwas unklar bleibt, ist Nachfragen die richtige Entdeckung.
Für dich erklärt: 10 bis 15 Jahre
Die Unterscheidung zwischen Hausrat und Gebäude ist eine hilfreiche Orientierung, aber keine vollständige Leistungsprüfung. Zuerst bestimmst du die beschädigte Sache. Danach prüfst du die Ursache und die vereinbarten Gefahren. Zusätzlich können Kostenbausteine wichtig sein. Hausratbedingungen können etwa Reparaturkosten für bestimmte Gebäudeschäden nach Einbruch oder Einbruchsversuch enthalten. Auch beim Wohngebäude sind Erweiterungen möglich. Deshalb ist ein beschädigtes Fenster nicht automatisch ausschließlich eine Frage des Gebäudeversicherers. Ähnlich genau musst du beim Wasser hinsehen. Leitungswasser und Überschwemmung sind nicht dieselbe versicherte Gefahr. Die richtige Haltung ist nicht, aus dem Produktnamen eine Zahlung zu erraten. Gute Detektive sammeln die entscheidenden Informationen und lassen Erwachsene die passenden Vertragsstellen prüfen, bevor sie eine eindeutige Antwort versprechen.
Für dich erklärt: 15 bis 18 Jahre
Eine belastbare Deckungsprüfung verbindet versicherte Sachen, Gefahren und Kostenpositionen. Hausrat und Wohngebäude unterscheiden sich im Gegenstand ihrer Absicherung, überschneiden sich aber bei bestimmten Folgekosten oder Erweiterungen. Die GDV-Musterbedingungen zur Hausratversicherung enthalten beispielsweise Reparaturkosten für Gebäudeschäden im Bereich der Wohnung infolge eines Einbruchs, Raubs oder entsprechenden Versuchs. Das sind unverbindliche Muster, keine Zusage jedes Tarifs. Für Wohngebäude können zusätzliche Klauseln vereinbart werden, etwa zu bestimmten Gebäudeschäden durch unbefugte Dritte. Ebenso muss bei Wasserereignissen zwischen Leitungswasser und weiteren Naturgefahren unterschieden werden. Der tatsächliche Vertrag entscheidet über Definitionen, Grenzen und Selbstbehalte. Besondere Aufmerksamkeit verdienen außerdem Einbauten von Mietern oder Wohnungseigentümern. Für eine erste Prüfung notierst du deshalb Gegenstand, Eigentums- beziehungsweise Nutzungsverhältnis, Schadenursache und mögliche Folgekosten. So entsteht eine präzise Frage an den Versicherer statt einer vorschnellen pauschalen Zuordnung.
Kapitel 03
Jetzt bist du dran
Dein Mitmach-Labor
Die Mitmachübung startet, sobald JavaScript bereit ist. Die Aufgabe darunter funktioniert auch auf Papier.
Ein Fenster ist nach einem Einbruchsversuch beschädigt. Welche Frage führt weiter?
Jetzt erklärst du es
Male Sofa, Jacke, Dach und Wand. Verbinde Sofa und Jacke mit Hausrat, Dach und Wand mit Gebäude. Schreibe unter alle vier Bilder die Zusatzfrage: Was ist passiert?
Eine mögliche Lösung entdecken
Sofa und Jacke dienen dem Haushalt und gehören zur ersten Hausratgruppe. Dach und Wand gehören zur Gebäudegruppe. Ob Versicherungsschutz besteht, lässt sich trotzdem erst mit Ursache und konkreten Vertragsregeln prüfen.
Jetzt erklärst du es
Ein Einbruchsversuch beschädigt eine Wohnungstür. Im Modell-Hausratvertrag steht ausdrücklich: Reparaturkosten für Gebäudeschäden durch Einbruchsversuch sind mitversichert. Welche Karte hilft weiter: nur Gegenstand sortieren oder zusätzlich Kostenbaustein lesen? Begründe.
Eine mögliche Lösung entdecken
Der Kostenbaustein muss mitgelesen werden. Obwohl eine Tür zum Gebäude gehört, sieht der Modellvertrag gerade für diesen Schaden zusätzliche Reparaturkosten vor. Weitere vereinbarte Grenzen und Voraussetzungen bleiben zu prüfen.
Jetzt erklärst du es
Ein Modellbrand beschädigt Möbel für 600 Münzen und eine Wand für 900. Beide Verträge decken ihre jeweilige Position vollständig, jeweils mit 100 Selbstbehalt und ausreichender Summe. Berechne die beiden Leistungen. Warum wäre eine Einbruchstür trotzdem gesondert zu prüfen?
Eine mögliche Lösung entdecken
Für Möbel ergeben sich 500, für die Wand 800 Münzen Leistung, insgesamt 1.300. Die Familie trägt in diesem ausdrücklich gesetzten Modell zweimal 100. Bei einer Einbruchstür können besondere Kostenbausteine und die konkrete Deckung entscheidend sein; die Brandrechnung lässt sich nicht blind übertragen.
Kapitel 04
Dein Wissenscheck
Du hast diese Lektion geschafft!
Nicht nur die beschädigte Sache zählt, sondern auch Ursache und Vertragsbausteine.
Erkläre deine Entdeckung jemandem zu Hause. Wenn du sie später noch einmal abrufst, bleibt sie leichter hängen.
Kapitel 05
Für Eltern
Gemeinsam mit Erwachsenen weiterdenken
Die Faustregel Hausrat für bewegliche Sachen und Wohngebäude für das Gebäude ist nur der Einstieg. Maßgeblich sind versicherte Sachen, Gefahren, Kosten und individuelle Klauseln. Die GDV-Musterbedingungen VHB 2022 sehen in A 13.2.7 beispielsweise Reparaturkosten für Gebäudeschäden im Wohnungsbereich durch Einbruchdiebstahl, Raub oder Versuch vor. Daraus folgt keine identische Deckung in jedem Tarif. Auch Wohngebäudeverträge können entsprechende Erweiterungen enthalten, etwa für gemeinschaftlich genutzte Gebäudeteile in Mehrfamilienhäusern. Eine pauschale Ausschlussbehauptung wäre deshalb falsch. Prüfen Sie außerdem selbst beschaffte Einbauten, Zuständigkeiten bei Miete und Wohnungseigentum sowie Selbstbehalte und Entschädigungsgrenzen. Bei Wasser ist zwischen versichertem Leitungswasser und zusätzlichen Naturgefahren zu unterscheiden. Eine Überschwemmung ist nicht automatisch durch jeden Standardvertrag gedeckt. Im echten Schadenfall sollten betroffene Verträge und Beteiligte abgestimmt informiert werden. Überschneidungen bedeuten nicht, dass derselbe Schaden mehrfach als Gewinn ausgezahlt wird. Die Kinderaufgabe übt bewusst sorgfältige Fragen statt eine abschließende Rechtszuordnung. Dokumentieren Sie für den Elterncheck Vertragsstand und konkret vereinbarte Erweiterungen.
Ihre kurze Checkliste
- Hausrat- und Gebäudevertrag auf versicherte Gefahren einschließlich weiterer Naturgefahren prüfen.
- Kostenbausteine für Einbruchs- und Gebäudeschäden samt örtlicher Grenzen markieren.
- Einbauten sowie Eigentums- und Mietzuständigkeiten im konkreten Fall klären.
- Versicherungssummen, Entschädigungsgrenzen und Selbstbehalte regelmäßig mit dem tatsächlichen Bestand abgleichen.
Ihr Kind muss die Familie nicht absichern oder Vertragsentscheidungen treffen. Lernen darf leicht bleiben. Verwenden Sie Papierwerte und keine Gesundheits- oder Vertragsdaten.
Quellen und weiterführendes Fachwissen
- GDV: Hausrat-Musterbedingungen VHB 2022, insbesondere A 13.2.7
- GDV: Zusätzliche Wohngebäudeklauseln, unter anderem PK 7361
Redaktionell geprüft am 31.10.2026. Produktbeispiele zeigen Unterschiede in Bedingungen, keine Empfehlung für einen Anbieter. Maßgeblich ist der konkrete Vertrag.
Kapitel 06
Dein nächster Schritt
Als Nächstes: Das erste Auto und drei Schutzfragen.
Wie findest du diese Geschichte?
Für Eltern: Fragen und Erfahrungen
Öffentlicher Austausch für Erwachsene. Bitte keine Angaben über Gesundheit, Verträge oder Kinder veröffentlichen.
GEMEINSAM BEGLEITEN
Fragen und Erfahrungen von Eltern
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.