
Dein Weg durch diese Geschichte
Dein Abenteuer einstellen
Freiwillig, am besten mit deinen Eltern aktivieren: Nur für den persönlichen Glückwunsch werden Spitzname und Lektion über Make an OpenAI gesendet. Ohne diese Auswahl hörst du das Lob ohne Namen.
Eine freundliche weibliche KI-Stimme von OpenAI. Sie spricht nur auf deinen Wunsch, ohne Mikrofon.
Kein Konto nötig. Deine Auswahl und dein Fortschritt bleiben auf diesem Gerät.
Kapitel 01
Die Geschichte
Weißt du noch? Warum reicht eine Unfallversicherung nicht automatisch für jede gesundheitliche Einschränkung?
Sie schützt nach ihren Bedingungen vor bestimmten Unfallfolgen. Krankheiten ohne Unfall brauchen eine eigene Prüfung des vorhandenen Schutzes.
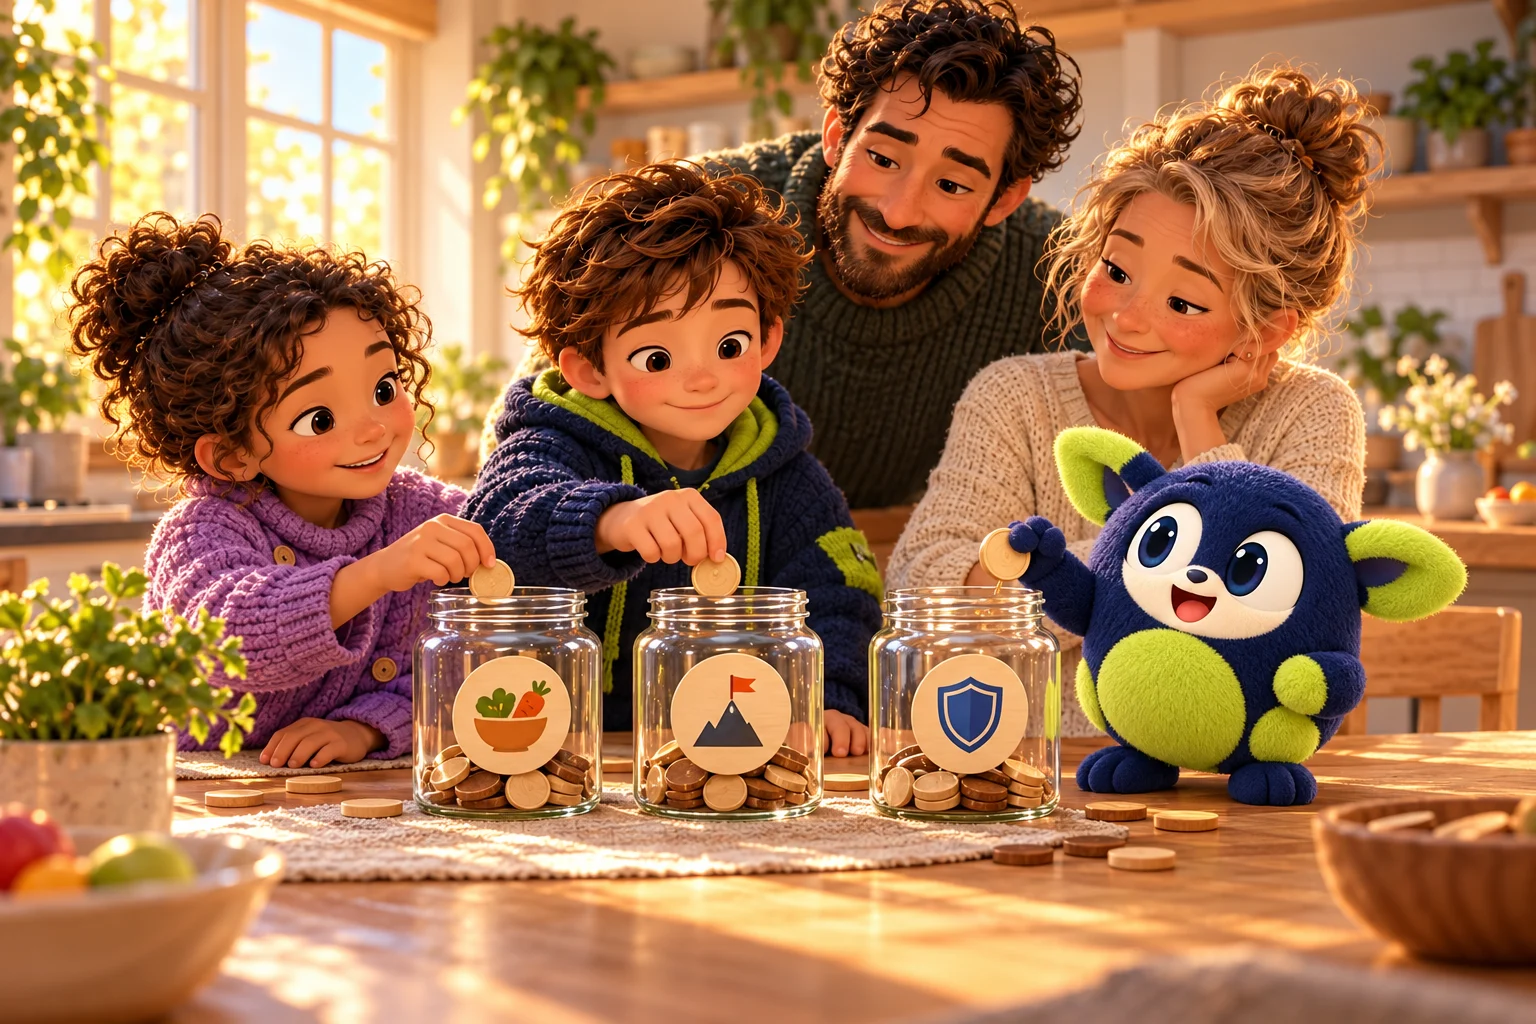
Morgenstadt ist fast so groß wie der Werkstatttisch. Die Bäckerei braucht Mehl, der Sportplatz neue Linien und die Modellfamilien brauchen Lebensmittel. Noa schiebt sofort zwanzig Spielmünzen zu einem funkelnden Zukunftsglas. „Viel sparen ist gut!“ Mila hält eine leere Einkaufstasche daneben. „Aber die Bewohner müssen heute auch essen.“ Lea lächelt. „Dann bekommt unser Geld jetzt verschiedene Aufgaben.“
Sie legen vier Felder aus: Alltag, passende Absicherung, Rücklage und Ziele. Die hundert Münzen auf dem Tisch sind erfundenes Familiengeld für einen Modellmonat. Sie stehen nicht für das Taschengeld eines Kindes. Sam verteilt zuerst auf jedes Feld gleich viel. „Das sieht schön ordentlich aus.“ Doch die Alltagskarte verlangt siebzig Münzen. Mit fünfundzwanzig wären wichtige Ausgaben noch lange nicht bezahlt.
Die Kinder beginnen neu. Jetzt schauen sie zuerst, was gebraucht wird und welche Verpflichtungen bestehen. Lea legt eine Karte mit dem Wort Kindergeld dazu. „Das unterstützt Familien bei der Versorgung ihrer Kinder. Es muss nicht vollständig in einem Sparvertrag verschwinden.“ Noa nickt. Schuhe, Essen, Wohnen und Teilhabe gehören ebenfalls zum Aufwachsen. Wenn nach den notwendigen Aufgaben Geld übrig ist, können weitere Ziele geplant werden.
Mila schiebt fünf Modellmünzen zum Feld Absicherung. „Ist damit jedes Kind richtig versichert?“ Lea verneint. Der Betrag ist nur eine Spielgröße. Welche Verträge sinnvoll sind und was sie kosten, müssen Erwachsene für ihre Situation prüfen. Manche Risiken sind schon über Familienverträge erfasst. Ein zusätzlicher Vertrag ist nicht automatisch ein zusätzlicher Nutzen. Das Maskottchen hält diesmal eine Lupe statt eines großen Einkaufswagens hoch.
Sam füllt die Rücklage mit zehn Münzen. Die restlichen fünfzehn legt Noa zum Ziel eines neuen Fahrrads. Dann zieht Mila eine Karte: In diesem Monat wird eine notwendige Ausgabe höher. Sie dürfen ihren Plan ändern. „Das Fahrrad dauert etwas länger“, sagt Noa, „aber unser Plan ist nicht kaputt.“ Lea stimmt zu. Ein Budget soll helfen, sich an das Leben anzupassen, nicht bei jeder Änderung schlechte Gefühle machen.
Zum Schluss bekommt jedes Feld einen kleinen erklärenden Satz. Niemand wird für eine bestimmte Sparquote gelobt. Die Gruppe freut sich darüber, dass jede Münze eine nachvollziehbare Aufgabe hat. „Und wenn eine Familie gerade nichts zurücklegen kann?“, fragt Sam. „Dann verdient sie Unterstützung, keinen Vorwurf“, sagt Lea. Morgenstadt wächst weiter. Beim nächsten Treffen wollen die Kinder untersuchen, was in ihren Häusern steckt und welchen Schutz diese Dinge brauchen.
Kapitel 02
Deine Entdeckung
Ein Familienbudget verbindet das Leben heute mit Vorsorge für morgen. Kindergeld unterstützt die Versorgung von Kindern. Es ist keine Pflicht, den gesamten Betrag anzusparen oder für bestimmte Versicherungsprodukte zu verwenden. Notwendige Ausgaben, vorhandener Schutz und finanzielle Möglichkeiten gehören zuerst auf den Tisch der Erwachsenen.
Eine feste Aufteilung passt nicht zu jeder Familie und jedem Monat. Rücklage, sinnvolle Absicherung und langfristige Ziele können sich ergänzen. Der Plan darf angepasst werden. Gute Finanzbildung hilft, Entscheidungen zu verstehen, ohne Familien mit wenig freien Mitteln abzuwerten.
Für dich erklärt: 7 bis 10 Jahre
Geld kann verschiedene Aufgaben haben. Ein Teil bezahlt Dinge, die heute gebraucht werden, zum Beispiel Essen und passende Schuhe. Ein anderer Teil kann für Überraschungen bereitliegen. Erwachsene prüfen außerdem, welche Versicherungen zur Familie passen. Wenn Geld übrig ist, kann es für einen späteren Wunsch gespart werden. Kindergeld hilft Familien dabei, für Kinder zu sorgen. Es muss nicht vollständig in einer Spardose landen. In unserer Übung verwenden wir erfundene Münzen, keine echten Familiendaten. Du darfst überlegen und nachfragen. Du musst aber keine Rechnungen der Erwachsenen lösen. Ein guter Plan darf sich ändern. Wenn eine notwendige Ausgabe dazukommt, kann ein Wunsch länger warten, ohne dass irgendjemand etwas falsch gemacht hat.
Für dich erklärt: 10 bis 15 Jahre
Ein Budget ist ein Plan für begrenztes Geld. Es soll zeigen, welche Ausgaben nötig sind, welche Verpflichtungen bestehen und welche Ziele möglich bleiben. Kindergeld unterstützt die Versorgung von Kindern und ist nicht automatisch ein zusätzlicher Sparbetrag. Eine Familie kann es für den laufenden Bedarf benötigen. Ob daneben Rücklagen, passende Versicherung oder langfristiges Sparen finanziert werden, hängt vom gesamten Haushalt ab. Starre Prozentregeln übersehen diese Unterschiede. Außerdem sollte vor einem neuen Vertrag geprüft werden, welcher Schutz bereits besteht. Eine Doppelung ist nicht automatisch nützlich. In Morgenstadt sortierst du deshalb Aufgaben statt Produkte. Du lernst, Änderungen zu erklären und Ziele zeitlich anzupassen. Das ist eine Planungsfähigkeit, keine Bewertung darüber, wie viel eine andere Familie sparen kann.
Für dich erklärt: 15 bis 18 Jahre
Kindergeld dient der grundlegenden Versorgung von Kindern und gehört in die Betrachtung des gesamten Familienhaushalts. Daraus folgt weder eine vollständige Sparpflicht noch eine allgemeine Empfehlung, bestimmte Kinderpolicen daraus zu finanzieren. Erst sollten notwendige Ausgaben, bestehende Absicherung und verfügbare Mittel geklärt werden. Bei knappen Budgets stehen tragbare Entscheidungen im Vordergrund. Wer mehr Spielraum hat, kann Rücklagen und langfristige Ziele ergänzen. Eine feste Aufteilung nach universellen Prozentwerten passt deshalb selten zu jeder Lebenslage. Versicherungsbeiträge sind zudem laufende Verpflichtungen; günstige Einstiegsbeiträge sollten nicht allein den Ausschlag geben. Prüfe mögliche spätere Belastungen und vorhandene Familienverträge. Unsere Modellrechnung nutzt keine echten Kindergeldbeträge und keine persönlichen Daten. Sie trainiert eine nachvollziehbare Reihenfolge: Bedarf erkennen, vorhandene Lösungen prüfen, verbleibende Mittel bewusst zuordnen und bei Veränderungen nachsteuern. Familien mit wenig Sparraum verdienen dabei Unterstützung und Respekt.
Kapitel 03
Jetzt bist du dran
Dein Mitmach-Labor
Die Mitmachübung startet, sobald JavaScript bereit ist. Die Aufgabe darunter funktioniert auch auf Papier.
Eine Familie braucht das gesamte Kindergeld für notwendige Alltagsausgaben. Welche Aussage passt?
Jetzt erklärst du es
Zeichne vier Felder: heute, Schutz, Überraschungen, Wunsch. Verteile zwanzig Papiermünzen so: vierzehn, zwei, zwei und zwei. Eine notwendige Ausgabe braucht nun eine weitere Münze. Zeige eine mögliche Änderung.
Eine mögliche Lösung entdecken
Die erste Verteilung ergibt zusammen zwanzig Münzen. Eine mögliche neue Verteilung ist fünfzehn für heute, zwei für Schutz, zwei für Überraschungen und eine für den Wunsch. Auch andere Lösungen können passen, wenn notwendige Verpflichtungen beachtet werden.
Jetzt erklärst du es
Verteile hundert Modellmünzen: siebzig Alltag, fünf passende Absicherung, zehn Rücklage, fünfzehn Ziel. Der Alltag braucht nun acht Münzen mehr. Erstelle einen ausgeglichenen neuen Plan und begründe, welches Ziel du angepasst hast.
Eine mögliche Lösung entdecken
Ein möglicher Plan lautet 78 Alltag, fünf Absicherung, zehn Rücklage und sieben Ziel. Zusammen sind es hundert. Das Sparziel wird langsamer erreicht. Andere begründete Pläne sind möglich; echte Verträge und notwendige Ausgaben lassen sich nicht beliebig verschieben.
Jetzt erklärst du es
Ein fiktiver Haushalt hat nach notwendigen Alltagsausgaben noch 60 Monatsmünzen. Bestehender passender Schutz kostet zehn. Die gewünschte Rücklage beträgt zwanzig, ein Ziel dreißig. Eine dauerhafte Mehrbelastung von zwölf kommt hinzu. Rechne eine tragbare Anpassung und nenne einen Prüfpunkt vor einem neuen Vertrag.
Eine mögliche Lösung entdecken
Bisher sind alle sechzig verteilt. Nach der Mehrbelastung bleiben 48. Eine Lösung ist zehn Schutz, zwanzig Rücklage und achtzehn Ziel. Vor einem neuen Vertrag sollte beispielsweise vorhandene Familiendeckung geprüft werden. Die Modellwerte sind keine Produktempfehlung.
Kapitel 04
Dein Wissenscheck
Du hast diese Lektion geschafft!
Ein guter Geldplan passt zum Leben und nicht zu einer starren Prozentregel.
Erkläre deine Entdeckung jemandem zu Hause. Wenn du sie später noch einmal abrufst, bleibt sie leichter hängen.
Kapitel 05
Für Eltern
Gemeinsam mit Erwachsenen weiterdenken
Kindergeld dient nach dem Familienportal des Bundes der grundlegenden Versorgung von Kindern. Die Lektion behandelt deshalb das gesamte Familienbudget und nennt bewusst keinen aktuellen Monatsbetrag. Ein Anspruch, die Verwendung im Haushalt und ein auf den Namen des Kindes geführtes Vermögen sind unterschiedliche Fragen. Aus Kindergeld ergibt sich keine allgemeine Verpflichtung, einen bestimmten Sparbetrag oder Versicherungsvertrag abzuschließen. Prüfen Sie zunächst laufenden Bedarf und vorhandenen Familienschutz. Danach können Rücklage und langfristige Ziele innerhalb Ihrer Möglichkeiten geplant werden. Wiederkehrende Beiträge sollten dauerhaft tragbar sein; spätere Erhöhungen oder Umstellungen gehören in den Vergleich. Vermeiden Sie eine feste Sparquote als Maßstab für gutes Elternsein. Kinder können mit anonymen Modellzahlen lernen, ohne private Haushaltsdaten oder Sorgen übernehmen zu müssen. Bei finanziellen Engpässen kann die Prüfung weiterer zustehender Familienleistungen sinnvoller sein als eine zusätzliche Police. Die Aufgabe belohnt nachvollziehbare Begründungen und flexible Planung, nicht maximale Sparleistung. Prüfen Sie den Plan erneut, wenn Einkommen, Betreuung, Ausbildung oder notwendige Ausgaben sich ändern.
Ihre kurze Checkliste
- Kindergeld und andere Einnahmen im Gesamtbudget berücksichtigen, ohne einen zusätzlichen Sparbetrag vorauszusetzen.
- Bestehenden Familienversicherungsschutz prüfen, bevor ein separates Kinderprodukt abgeschlossen wird.
- Dauerhafte Beiträge einschließlich möglicher späterer Änderungen auf Tragbarkeit prüfen.
- Einen realistischen Termin für die erneute Budgetprüfung bei Veränderungen festlegen.
Ihr Kind muss die Familie nicht absichern oder Vertragsentscheidungen treffen. Lernen darf leicht bleiben. Verwenden Sie Papierwerte und keine Gesundheits- oder Vertragsdaten.
Quellen und weiterführendes Fachwissen
- Familienportal des Bundes: Was Sie zum Kindergeld wissen müssen
- Verbraucherzentrale: Individuellen Versicherungsbedarf prüfen
Redaktionell geprüft am 31.10.2026. Produktbeispiele zeigen Unterschiede in Bedingungen, keine Empfehlung für einen Anbieter. Maßgeblich ist der konkrete Vertrag.
Kapitel 06
Dein nächster Schritt
Als Nächstes: Das Haus und alles darin.
Wie findest du diese Geschichte?
Für Eltern: Fragen und Erfahrungen
Öffentlicher Austausch für Erwachsene. Bitte keine Angaben über Gesundheit, Verträge oder Kinder veröffentlichen.
GEMEINSAM BEGLEITEN
Fragen und Erfahrungen von Eltern
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.