
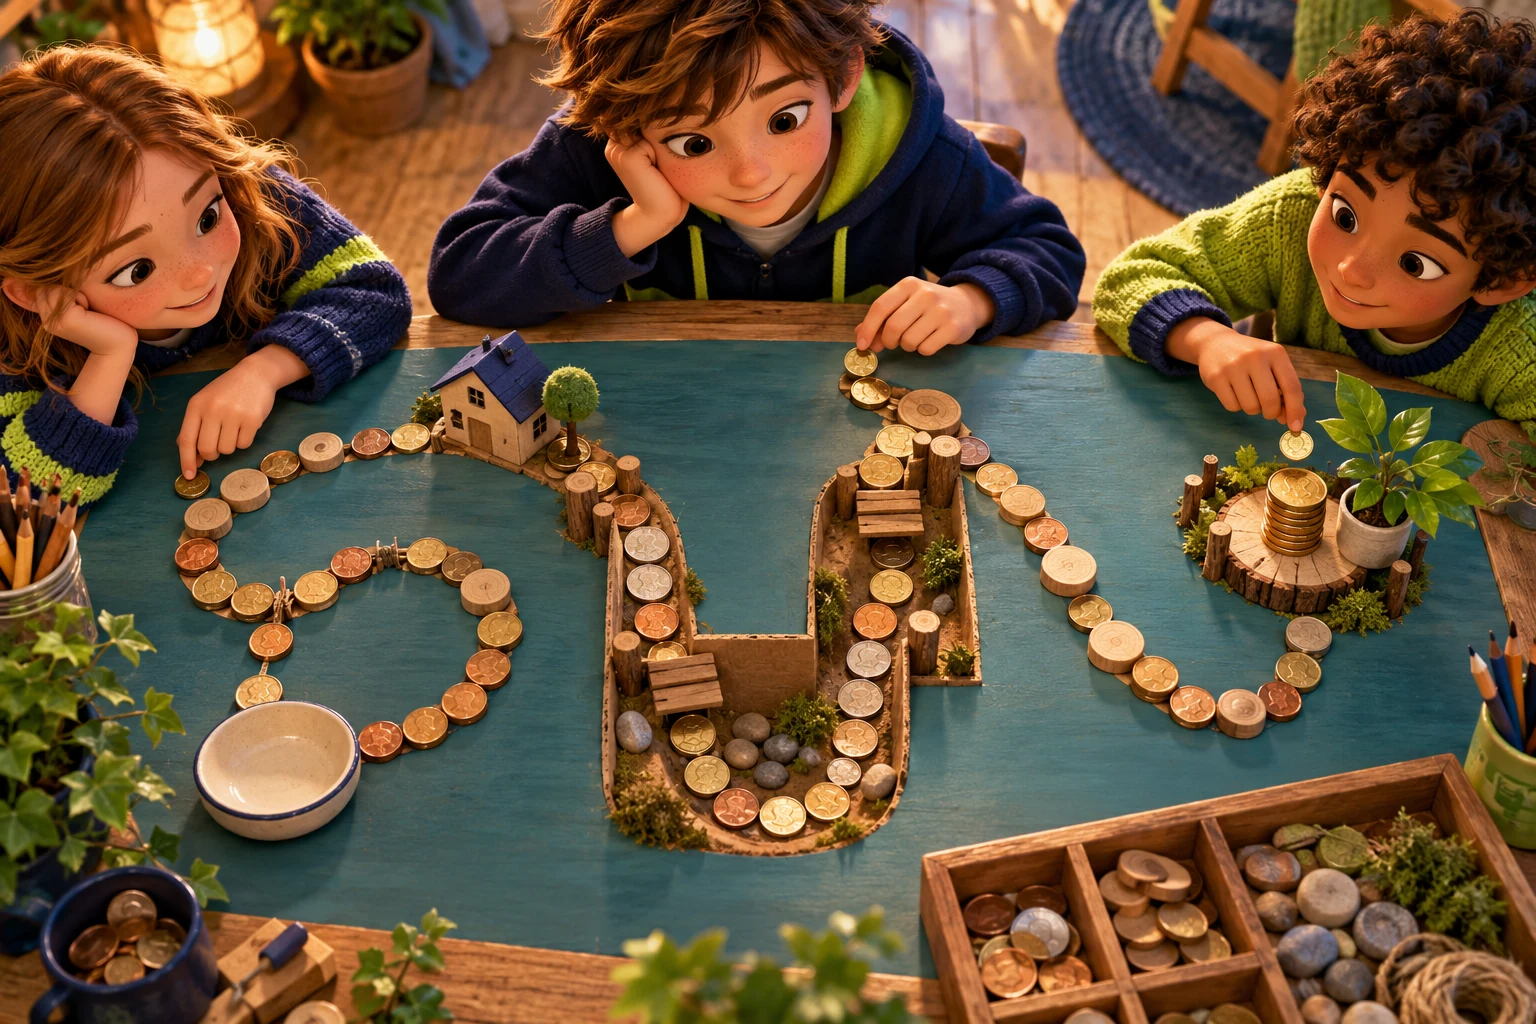
Dein Weg durch diese Geschichte
Dein Abenteuer einstellen
Freiwillig, am besten mit deinen Eltern aktivieren: Nur für den persönlichen Glückwunsch werden Spitzname und Lektion über Make an OpenAI gesendet. Ohne diese Auswahl hörst du das Lob ohne Namen.
Eine freundliche weibliche KI-Stimme von OpenAI. Sie spricht nur auf deinen Wunsch, ohne Mikrofon.
Kein Konto nötig. Deine Auswahl und dein Fortschritt bleiben auf diesem Gerät.
100 Lernmünzen pro erstmalig bestandenem Wissenscheck. Kein echtes Geld, keine Käufe, keine Auszahlung.
Kapitel 01
Die Geschichte
Du legst Geld für ein Spiel zurück oder gibst schon Geld aus, das du erst später erwartest. Beide Wege fühlen sich zunächst ähnlich an, entwickeln sich aber unterschiedlich.
Noa zeichnete drei Linien auf Papier. Die erste stieg in kleinen Schritten und fiel dann zurück. „Das ist mein Fahrrad“, erklärte Noa. Nach mehreren Sparrunden war genug Geld vorhanden gewesen. Beim Kauf wurde das Glas leer. Papa fragte, ob das ein Misserfolg gewesen sei. Noa schaute zum Fahrrad und musste lachen.
Die zweite Linie begann unter null. Eine erfundene Person hatte mehr ausgegeben, als verfügbar war, und musste den fehlenden Betrag später zurückzahlen. Kaum war null erreicht, begann es wieder von vorn. Wenn dafür Zinsen oder Gebühren anfielen, wurde zusätzliches Geld benötigt. Die Linie zeigte nicht, warum die Person in diese Lage geraten war.
„Vielleicht war etwas Unerwartetes passiert“, sagte Noa. „Vielleicht war der Plan auch unübersichtlich.“ Papa nickte. Schulden waren ein Anlass hinzusehen, nicht jemanden auszulachen. Sie überlegten, welche Ausgaben notwendig waren, welche warten konnten und wer helfen könnte. Nur einen neuen Kauf zu verbieten hätte nicht automatisch jedes Problem gelöst.
Die dritte Linie gehörte zu mehreren Gläsern. Ein Glas war für Alltagsausgaben, eines für ein konkretes Ziel und eines für längerfristigen Aufbau. Beim Fahrradkauf sank nur das Zielglas. Noa verstand: Es gab unterschiedliche Aufgaben für Geld. Zielsparen durfte mit einem Kauf enden, während ein anderer Teil für die Zukunft erhalten blieb.
Kapitel 02
Deine Entdeckung
Dein Aha: Was steckt dahinter?
Ein Kontoverlauf erzählt, wofür Geld verwendet wird. Ein niedriger Kontostand nach einem geplanten Ziel ist etwas anderes als wiederkehrende Schulden.
7 bis 10 Jahre · Geld entdecken
Wenn du auf einen Ball sparst und ihn kaufst, ist dein Sparglas vielleicht leer. Trotzdem hast du dein Ziel geschafft. Etwas anderes passiert, wenn du mehr ausgibst, als du hast, und später zurückzahlen musst. Mit mehreren Gläsern kannst du verschiedene Ziele getrennt halten. Ein Glas darf für einen Kauf bestimmt sein, ein anderes für später. Schau deshalb nicht nur auf eine Linie, sondern frage, welche Aufgabe das Geld hatte und was danach noch bezahlt werden muss.
10 bis 15 Jahre · Zusammenhänge verstehen
Drei Muster helfen beim Nachdenken: Beim Zielsparen wächst Geld bis zu einem geplanten Kauf und wird anschließend verwendet. Das ist nicht automatisch schlecht. Beim wiederkehrenden Minus werden Ausgaben vorgezogen und später zurückgezahlt; mögliche Zinsen und Gebühren können zusätzliche Belastungen verursachen. Beim strategischen Aufteilen bekommen Alltagsausgaben, Rücklagen und langfristige Ziele getrennte Beträge. Das verhindert nicht jedes Problem, macht die Aufgaben aber sichtbar. Ein Kontostand allein verrät weder den Grund einer Ausgabe noch vorhandene Schulden oder andere Vermögenswerte. Beurteile deshalb den gesamten Plan, nicht nur, ob eine Kurve gerade nach oben zeigt.
15 bis 18 Jahre · Selbst entscheiden
Ein sägezahnartiger Kontoverlauf kann sinnvolles Zielsparen zeigen: ansparen, ein geplantes Ziel bezahlen, neu beginnen. Problematischer kann ein wiederkehrender negativer Verlauf sein, bei dem laufend zukünftige Einnahmen verbraucht werden und zusätzliche Finanzierungskosten entstehen. Die Ursachen können von unübersichtlichem Konsum bis zu notwendiger Hilfe in einer schwierigen Lebenslage reichen. Ein strategischer Plan trennt kurzfristigen Verbrauch, Rücklagen und langfristigen Vermögensaufbau. Dafür braucht es nicht zwingend viele echte Konten; eine verlässliche Übersicht kann ebenfalls helfen. Die Methode schafft Ordnung, aber kein zusätzliches Einkommen und keine garantierte Rendite. Prüfe deshalb die verfügbaren Beträge, Kosten und Ziele gemeinsam. Eine faire Bewertung fragt, ob der Plan tragfähig ist, statt Menschen nach ihrer Kontokurve einzuordnen.
Kapitel 03
Jetzt bist du dran
Zeichne drei Kurven über sechs Zeitpunkte: sparen und Ziel kaufen, wiederholt ins Minus geraten, getrennte Töpfe nutzen. Schreibe zu jedem Verlauf eine mögliche Geschichte und eine hilfreiche Frage.
Kapitel 04
Dein Wissenscheck
Lektion geschafft
Das kannst du jetzt:
- Zielsparen von wiederkehrenden Schulden unterscheiden
- Kontoverläufe im Zusammenhang beurteilen
- Kurzfristige und langfristige Geldaufgaben trennen
Dieses Wissen hilft dir bei deinen nächsten Entscheidungen. Du bestimmst dein Tempo.
Kapitel 05
Für Eltern
Gemeinsam mit deinen Eltern weiterdenken
Für Eltern und zum Weiterdenken
Stellen Sie Zielsparen und Konsum nicht als moralisch minderwertig dar. Bei Schulden helfen Verständnis für die Ursachen und praktische Unterstützung mehr als Beschämung.
Lassen Sie Ihr Kind die eigene Entscheidung begründen. Wiederholen und Nachfragen gehören zum Lernen.
Kapitel 06
Dein nächster Schritt
Wie findest du diese Geschichte?
Für Eltern: Fragen und Erfahrungen
Dieser öffentliche Austausch richtet sich an Eltern. Namen und Angaben aus diesem Formular können veröffentlicht werden. Das Lernprofil oben bleibt davon getrennt.
GEMEINSAM BEGLEITEN
Fragen und Erfahrungen von Eltern
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.