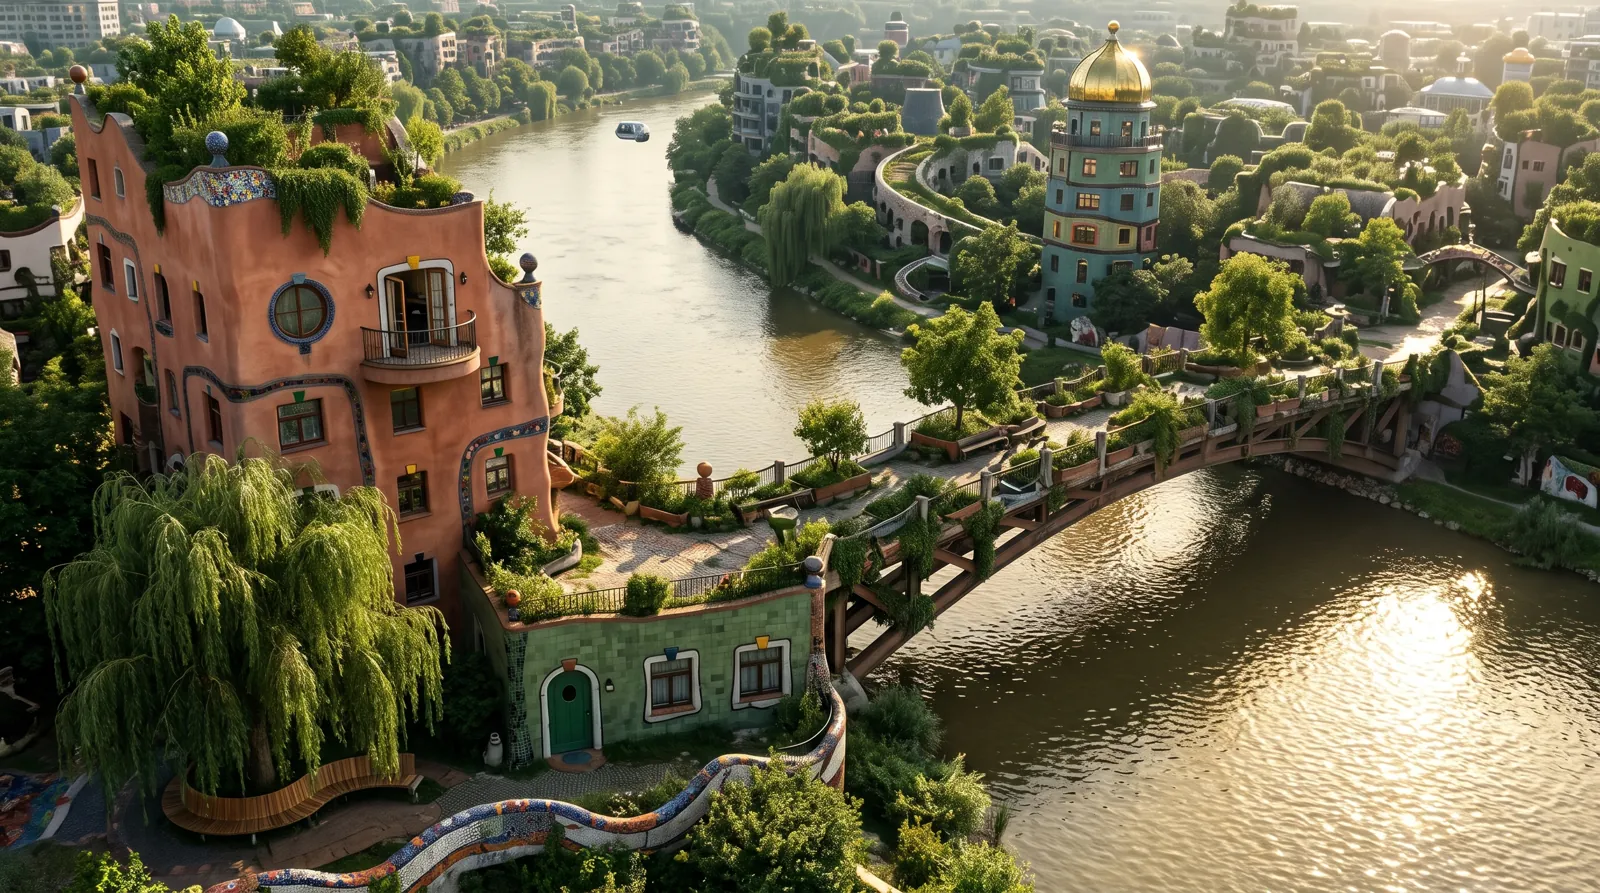
Eine fiktive Welt. Eine sehr menschliche Frage. Mit KI visualisiert und vertont.
Jung aussehen ist nicht dasselbe wie Zeit haben.
104 Kerzen. Ein junges Gesicht. Ein leeres Konto.
Seit 2266 altern die Menschen in dieser erfundenen Welt biologisch nicht weiter. Sie bleiben äußerlich jung. Unsterblich sind sie nicht.
Jonas hat gelebt. Er hat geliebt, Reisen gemacht und seine Tochter groß werden sehen. Sein Plan sollte bis 90 reichen. Jetzt ist er 104. Die Welt um ihn herum blüht. Nur sein Geld ist zu Ende.
Am Fluss sitzt jeden Dienstag ein Nachbar. Zwei Tassen stehen vor ihm. Eine bleibt frei.
Ein Platz ist noch frei.
Was bleibt, wenn der Plan endet?
Nicht jede Antwort beginnt mit Zahlen. Manchmal beginnt sie damit, dass jemand zuhört.
Berühre die zweite Tasse.
Die zweite Tasse
Elias’ Frage
„Was passiert, wenn du deinen eigenen Plan überlebst?“
Die Frage ist größer als eine Zahl auf Papier. Denn nach dem geplanten letzten Jahr kommt vielleicht noch ein Frühling. Und dann noch einer.
Ein Zuhause. Zeit für die Menschen, die wichtig sind. Die Freiheit, einen Dienstag nicht verkaufen zu müssen. Ein guter Vorsorgeplan verbindet diese Wünsche mit drei Fragen: Was trägt den Alltag? Was bleibt beweglich? Und was passiert, wenn das Leben länger dauert?
Trenne das Unverzichtbare von dem, was dein Leben reich macht. Die Beispielwerte lassen sich durch deine eigenen Annahmen ersetzen.
Alle Euro-Eingaben beziehen sich auf den Beginn des Ruhestands mit 67. Einnahmen als geschätzte verfügbare Beträge nach persönlichen Abzügen eintragen. Die Renteninformation zeigt zunächst Bruttowerte.
Derselbe Alltag. Ein anderer Preis.
Mit 67:
Mit 87:
WohnenEssenWärmeFreiraum
02 / Der Durchschnitt erzählt nicht alles.
Gleiche Renditen. Eine andere Reihenfolge.
Beide Wege erleben exakt dieselben 30 Jahresrenditen. Einmal kommen die schlechten Jahre zuerst, einmal später. Ohne Entnahmen wäre das Ergebnis gleich. Wer laufend davon lebt, verkauft nach frühen Verlusten mehr von seinem verbliebenen Kapital. Dieses Geld kann die spätere Erholung nicht mehr mitmachen.
Frühe VerlusteSpäte VerlusteKapital in Euro zum jeweiligen Zeitpunkt
Frühe Verluste
Späte Verluste
Hypothetisches Lehrbeispiel, keine historische Anlage und keine Prognose. Beide Reihen erzielen ohne Entnahmen rund 3,93 % geometrische Rendite pro Jahr. Entnahmen erfolgen zu Jahresbeginn, Renditen danach. Modellrenditen nach angenommenen Anlagekosten, vor individuellen Steuern auf Kapitalerträge. Eine persönliche Steuerberechnung ist nicht enthalten.
Die verwendeten Renditen und Annahmen ansehen
Reihe A: −25 %, −15 %, 0 %, 5 %, 8 %, 10 %, 12 %, 15 %, 18 %, 20 %, danach zwanzigmal 4 %. Reihe B enthält exakt dieselben Werte in umgekehrter Reihenfolge. Für Jahre nach dem 30. Modelljahr werden bei beiden Wegen jeweils 4 % angenommen.
Benötigte Entnahme = Jahresbedarf abzüglich laufender Einnahmen, mindestens null. Kapital wird nicht negativ. Nicht finanzierbarer Bedarf bleibt als Lücke sichtbar. Überschüsse aus Einnahmen werden nicht automatisch angelegt. Alle Annahmen bleiben beim Verlängern des Lebens unverändert.
03 / Kein letzter Geburtstag.
Was läuft weiter, wenn das Kapital endet?
Ein Depot ist ein Vorrat. Eine lebenslang vereinbarte Rentenzahlung folgt einer anderen Logik. Beide können Aufgaben übernehmen. Entscheidend ist, welcher Teil des Alltags dauerhaft getragen wird und welcher von Kapital, Märkten und Flexibilität abhängt.
Beträge hier in Kaufkraft zum Rentenbeginn mit 67. Ein langes Leben ist ein Stresstest, keine persönliche Lebenserwartung.
Der Plan unter Belastung.
Eine konkrete Rentenofferte gegenüberstellen
Eine zusätzliche Rente kostet Kapital und verändert die verfügbare Reserve. Hier lässt sich ein vorhandenes Angebot nachvollziehbar ergänzen. Es wird kein Tarif berechnet und keine Rentenhöhe versprochen.
Nur zusammengehörige Angebotswerte eintragen. Der Einmalbeitrag wird vom verfügbaren Kapital abgezogen. Die zusätzliche Zahlung wird im Modell nominal konstant gehalten. Garantierte Leistung und mögliche Überschüsse unterscheiden; Verfügbarkeit, Kosten, Steuern und Todesfallleistung im konkreten Vertrag prüfen. Bei nur einem ausgefüllten Angebotswert wird die Ergänzung nicht gerechnet.
Eingaben bleiben in diesem Browserfenster. Sie werden nicht automatisch an Rainer übermittelt.
Aus der Geschichte. Ins eigene Leben.
„Altersvorsorge ist, wenn du gestern aufgehört hast zu arbeiten und von dem leben musst, was heute auf deinem Girokonto ist.“
Rainer Schamberger
24 Stunden Freizeit. Ich hätte da ein paar Ideen.
Ich möchte Fahrrad fahren. Mit Menschen zusammenkommen. Essen gehen. Feiern. Dinge erleben, für die zwischen Arbeit und Alltag manchmal zu wenig Zeit bleibt.
Wenn ich irgendwann 24 Stunden am Tag Freizeit habe, sollen meine Möglichkeiten nicht genau dann kleiner werden. Dabei geht es mir um die Freiheit, einen schönen Tag nicht zuerst durchrechnen zu müssen.
Meine Abnehmreise hat mir gezeigt, wie viel sich verändert, wenn kleine Entscheidungen zum eigenen Leben passen. Bei der Vorsorge ist mir das genauso wichtig: Ein Plan muss durch gute und anstrengende Jahre tragen können.
Was von Jonas bleibt.
Mehr freie Zeit braucht Möglichkeiten.
Das Girokonto zeigt den heutigen Spielraum. Gute Vorsorge fragt zusätzlich, welche Einnahmen morgen wiederkommen, wie ihre Kaufkraft erhalten bleibt und welche Reserve das Leben dazwischen auffängt. Genau dort beginnt Beratung.
Ein langes Leben ist ein Geschenk. Ein zu kurzer Einkommensplan kann zum Problem werden.
Gemeint ist das Risiko, länger zu leben, als die eigene finanzielle Planung trägt. Das Gesicht im Spiegel beantwortet diese Frage nicht. Und ein durchschnittliches Lebensalter ist kein persönliches Ablaufdatum.
Zwei unterschiedliche Bausteine
Was kann weitertragen?
Die Geschichte stellt eine Frage. Ein echter Plan braucht Zahlen, Bedingungen und ehrliche Grenzen.
01
Mieteinnahmen
Eine vermietete Immobilie kann laufende Einnahmen bringen. Entscheidend ist, was nach Kosten und Verpflichtungen tatsächlich verfügbar bleibt.
Was dabei mitgedacht werden muss
Leerstand oder ausbleibende Mietzahlungen, Instandhaltung, Verwaltung, nicht umlagefähige Kosten, Finanzierung und Steuern können den verfügbaren Betrag verringern. Mieteinnahmen sind keine garantierte lebenslange Rentenzahlung. Das Objekt muss wirtschaftlich und zur eigenen Situation passen.
Eine vereinbarte lebenslange Rente wird grundsätzlich so lange gezahlt, wie die versicherte Person lebt. Sie hat keinen vorab festgelegten letzten Geburtstag.
Worauf es beim Vertrag ankommt
Garantierte Leistungen von unverbindlichen Überschüssen unterscheiden. Rentenbeginn, Kosten, Rentenhöhe, Anpassungen, Verfügbarkeit des Kapitals und Leistungen im Todesfall prüfen. Eine gleichbleibende Geldsumme schützt nicht automatisch vor Kaufkraftverlust. Ob eine Rentenversicherung passt, hängt von Bedarf und Vertrag ab.
Elias’ Geschichte ist kein Nachweis für ein heutiges Finanzprodukt. Keine Lösung passt automatisch zu jedem Menschen. Die fiktive Welt ohne biologisches Altern ist ein Gedankenexperiment und kein Leistungsversprechen.
Die Filmgeschichte
Vier Begegnungen. Eine Frage, die bleibt.
Folge 1 von 4
Das Geschenk
Folge 2 von 4
Jeden Dienstag
Folge 3 von 4
Die Frau auf dem Foto
Folge 4 von 4
So lange wie ich
Rainer Schamberger
Dein Leben darf länger sein als ein Plan.
Lass uns darüber sprechen, was es tragen soll. Nicht irgendwann. Sondern mit dem, was heute schon möglich ist.